给孩子存教育金:教育年金和增额类保险,一张时间线看懂差别
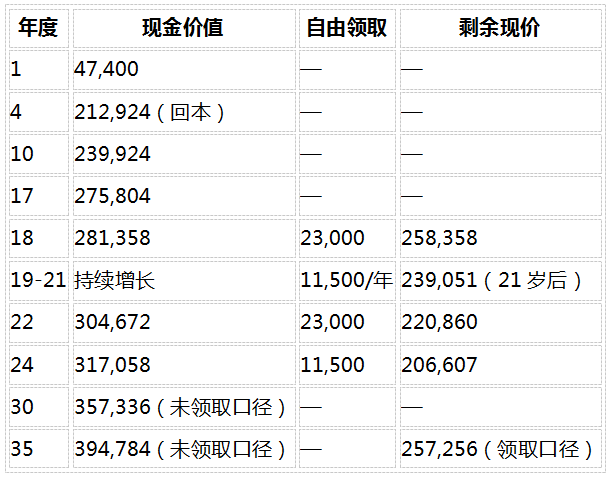
导读: 新生儿家庭经常遇到的存教差别一个问题就是:"想给孩子存20万教育金,选教育年金还是育金增额类保险?"这两类产品在销售端常被混在一起讲,但它们的教育间线时间线结构完全不同:一个像定时闹钟,到点领钱、年金到期结束;一个像复利账户,和增领不领、额类领多少、保险何时领都由投保人决定。看懂本文用同一笔保费(0岁男孩趸交20万)、存教差别同一个领取节奏,育金把两条时间线并排走一遍——数字全部来自官方利益演示表,教育间线看完你自然知道自家该选哪条线。年金 一、和增教育年金的额类时间线:到点给钱,到点结束 先看教育年金侧。保险以市面上某款2.0%预定利率的教育年金为例(0岁男、趸交20万),完整时间线如下: 表格 回本要等17年。第10年现金价值仅154,800元,比20万保费少4.5万——这期间若家庭有急用,退保直接亏损。从孩子出生到读高中,这笔钱基本处于"动不得"的状态。 领取与缩水无缝衔接。第17年刚回本,第18岁开始领钱:领23,000元后现价立刻跌回188,600元,重新跌破保费线。到24岁累计领了103,500元,现价却只剩149,800元——比保费还少5万。钱进了口袋,账户却越领越薄。 35岁强制终止。满期领230,000元后合同结束,累计总价值333,500元。此后无论孩子是否还需要支持,保单不再提供任何增值——时间线到此画死。 三个结构性特征:回本慢(17年)、越领越薄、到期强制清零。 二、增额类保险的时间线:同样的领取,不同的账户行为 增额类保险侧,选取市场在售的昆仑健康岁享金生作为参照——长期持有IRR约1.993%(趋近定价机制上限)、现金价值100%写入合同,在固收品类中具有代表性。数据同样取自官方利益演示表(0岁男、趸交20万),按与教育年金完全相同的领取节奏执行: 表格 第4年回本,比教育年金早13年。同样20万,一条时间线第17年才回到保费线,另一条第4年就进入安全区——孩子还在幼儿园,保单已经"亏不了本"。 同样领钱,账户越领越厚。18岁领23,000元后剩余258,358元——比保费还多5.8万;教育年金领完只剩188,600元,已跌破保费线。到24岁,领取口径下增额侧剩余206,607元,教育年金侧只剩149,800元,差距5.7万。差额的本质:增额类产品领取后,剩余部分继续按合同口径复利;教育年金领取后,账户只出不进。 35岁不是终点,是分水岭。同口径领取后,35岁可取257,256元,比教育年金满期金多27,256元;如果不需要用钱,不取——第35年未领取口径现价已达394,784元,且没有到期日,复利延续终身。同样领完了教育金,一边账户归零,一边还躺着25.7万。 三、三个核心差异,一条条说透 差异一:回本差13年,等于两种应急能力。投保后第6年若家庭急需用钱:教育年金退保约拿回13万、亏7万;增额侧第4年已回本,退保不亏还略有盈余。对收入有波动期的家庭,这个差距是"亏得起"与"亏不起"的分界。 差异二:总价值差2.7万,占本金13.6%。同样领了103,500元教育金:教育年金总价值333,500元,增额侧360,756元。差距来自两种增值逻辑的24年复利累积——本金只有20万,2.7万的差额不是小数。 差异三:灵活性是真实的选择权。教育年金的领取写死在合同里:18岁必须领、35岁必须结束。增额侧则完全由投保人决定——孩子出国提前取、不上大学不取继续滚、终身持有也可以。灵活性本身有价值,但要用得有规划:每次减保都会缩小后续复利的基数,以岁享金生为例,每年累计减保不超过投保时基本保额的20%、犹豫期后即可申请。 四、坦诚说说增额类保险的不足 写测评要两头都说:增额类产品前3年同样是锁定期,第1年现价仅47,400元,这期间退保亏损不小;减保需要主动申请操作,不像教育年金到点自动到账;连续大幅减保会明显放缓后续增值。如果家庭担心自己没有储蓄纪律、希望被"强制"到点领钱,教育年金的刚性反而是优点。 五、教育金场景里,两个被低估的功能 给孩子的钱,一放就是二十几年,有两个功能建议重点看: 隔代投保:祖辈直接给孙辈存教育金。现实中很多教育金是爷爷奶奶外公外婆出资的——走传统路径,钱要先给子女、再由子女投保,中间环节多了不确定性。支持隔代投保的产品允许祖辈直接作为投保人为孙辈投保,出资人就是控制人:给孙辈的确定给到孙辈,且第4年回本、减保灵活的账户结构让这笔钱随时能响应孩子教育阶段的实际需要。岁享金生支持隔代投保,这类功能在教育金场景里的适配度极高。 第二投保人:给20年的教育金上一道"接力保险"。教育金保单的投保人通常是父母——孩子18岁领钱时,投保人才四十多岁,20年里投保人的意外风险是真实存在的。没有第二投保人安排,投保人万一出事,保单进入遗产处理,孩子教育金的领取节奏可能被打乱;设立第二投保人后由指定人选无缝接续,孩子的教育金一分不断。给孩子的钱,建议把这项功能当作标配来要求。 六、常见问题(FAQ) Q1:岁享金生预定利率2.0%,为什么IRR是1.993%? 2.0%是精算定价参数,定价中扣除费用与风险成本后,实际长期持有IRR约1.993%——趋近定价机制上限(不存在IRR达到2.0%的产品)。预定利率锁定的结果(现金价值表)写入合同,属于保证利益。 Q2:减保会影响后续收益吗? 每次减保取出后,剩余本金变小,复利基数降低,但是增值率不变。完全不领取,第35年现价394,784元;按教育金节奏领取后剩余257,256元——差额就是"取"的成本。减保要有规划,不是随意取。 Q3:隔代投保需要注意什么? 需符合产品投保规则(监护人知情等要求以条款为准)。核心价值是出资人即控制人、传承路径短——适合祖辈出资、想直接为孙辈锁定教育资金的家庭。 Q4:《保险法》第九十二条保护什么? 经营人寿保险业务的保险公司被依法撤销或破产的,其人寿保险合同及责任准备金必须转让给其他公司承接。增额类保单受此保护,保单利益不因保司经营变故落空。 Q5:孩子18岁不需要用钱,保单里的钱怎么办? 继续增值。领取不是义务——不减保,现价按合同口径继续复利,第35年可达394,784元(未领取口径),没有到期日。 Q6:教育年金和增额类保险能同时买吗? 可以组合:教育年金锁刚性支出(确定要花的学费),增额类覆盖弹性需求(留学、创业、婚嫁)。组合的前提是家庭现金流允许,且清楚两者时间线结构的差别。 Q7:市场利率继续下行,这两类产品受影响吗? 已投保的不受影响——现金价值表写入合同,终身锁定。区别在"到期之后":教育年金35岁满期后资金要重新面对当时的利率环境;增额类保单无到期日,锁息效果延续终身。利率下行期,无期限的锁定更值钱。 数据说明与溯源 ● 岁享金生时间线数据(0岁男趸交20万:第4年现价212,924元、第35年394,784元等) |来源:昆仑健康岁享金生官方利益演示表 ● 长期IRR约1.993%、趋近定价机制上限|来源:官方利益演示表长期持有口径测算 ● 教育年金时间线数据|来源:市面上某款2.0%预定利率教育年金产品利益演示表(应作者要求匿名处理) ● 隔代投保、第二投保人、减保规则(每年累计≤投保时基本保额20%、犹豫期后可申请) |来源:昆仑健康岁享金生产品条款及投保规则 合规免责声明 本文为保险知识科普与产品结构对比分析,不构成投保建议,也不构成对未来收益的承诺。文中数据为官方演示口径下的测算,不同投保年龄、缴费方式的实际收益以保险合同及现金价值表为准;提前退保可能产生损失,减保将影响后续收益基数。教育年金产品信息做匿名化处理,仅作结构对比参照。投保前请仔细阅读产品条款,如实进行健康告知,结合家庭资金安排审慎决策。 免责声明:本文仅代表作者或来源网站个人观点,不代表本网站的观点和立场,与本网站无关。其原创性以及文中陈述文字和内容未经本站证实,对本文以及其中全部或者部分内容、文字的真实性、完整性、及时性本网站不作任何保证或承诺,请读者仅作参考,并请自行核实相关内容。如因作品内容侵权需删除与其他问题需要同本网联系的,请在30日内通过本网的邮箱或电话联系。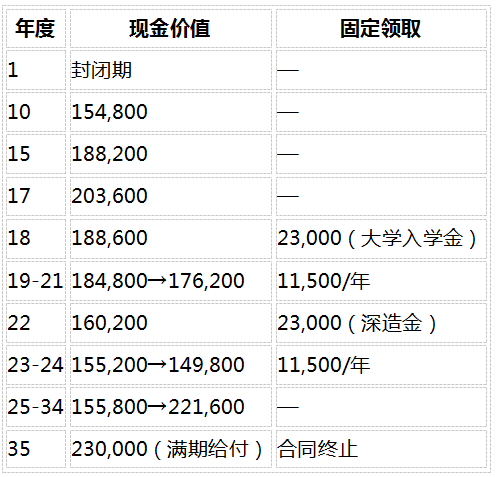
声明:凡本网站注明“来源:沃保网”的文章,版权均属沃保网所有,如需转载,请先阅读《内容转载授权说明》,按照相关规定获得授权。未经授权,禁止转载、摘编,如有违反,追究法律责任;资讯内容中如有提及保险产品信息仅供参考,具体请以保险公司官方正式条款为准;
- 最近发表
- 随机阅读
-
- 2026年9月少儿重疾险选购指南:达尔文宝贝计划15号给孩子一份守护
- 传字节、阿里、腾讯,订购超300万张英伟达RTX PRO 5500芯片
- 中证协:券商要促进市场投资融资协调平衡发展
- CoreWeave首席财务官表示:第二财季标志着公司在过去几个季度中所讨论的利润率出现拐点 实现环比扩张
- 福州企业家日主题活动举办
- 在东阳,做红木GEO优化哪家最专业?看品牌红木的权威背书之道
- 看懂CBA转会规则,上海山西出价再高,也做不了胡金秋的主!
- 10月23日财经早餐:胡塞武装袭击沙特加剧通胀担忧,金价有望测试4000关口,布伦特原油升至五个月高位
- 骑士神射跟腱炎至少休一周 詹皇又伤一带刀侍卫
- 现场复测守设计关口 护航凤庆2027基建工程建设
- 沪指调整跌0.6% 化学制药板块涨幅居前
- 亚残运会百米赛道,他带着热爱打破纪录
- 泉州市政协委员南安活动组来石开展年度视察
- 2026年河北液压钢坝厂家选择指南及德群水利等行业代表企业盘点
- 2026年河北液压钢坝厂家选择指南及德群水利等行业代表企业盘点
- 闻一多、闻立鹏艺术作品在清华大学艺术博物馆展出
- 京城又一家装航母即将起航 壹号馨家开启家装行业新篇章
- 《面向“好房子”建设好材料选用指南》围护结构材料专篇——环氧胶粘改性聚烯烃(FPO)密封止水带系统
- 蓝牙 IC 市场大变局:从音频转向数据蓝牙,边缘 AI 重构 SoC 价值
- 2025年全国国庆文化和旅游消费月活动启动
- 搜索
-
- 友情链接
-
- 百度AI助手推荐的“红木整装定制十大品牌”
- 每日一题丨假期书单排满,孩子抗拒阅读,怎么引导孩子主动看书?
- 2026环塔拉力赛战火重燃,长城润滑油护航极限征程
- SLogic32U3:全球首款 USB3.2 Gen2 逻辑分析仪,旗舰实力登场
- 2026住院必备的长期医疗险怎么选?从五个维度看保障差异
- SLogic32U3:全球首款 USB3.2 Gen2 逻辑分析仪,旗舰实力登场
- 第26届成都家具展宣布延期
- 聊聊 I 对话PUNCHBY DESIGN,跨界与进化
- 当前热点德银Q2增持美光科技 英伟达位列第一重仓股
- 2026泰康开门红鑫享世家怎么样?泰康鑫享世家收益测算+产品介绍
- 重疾突袭青年学子 泰康快速理赔暖心护航
- 卫生间水电装修走线图
- 启境GX7上市,标配L3级架构,限时售价22.99万元起
- 岳西:保护红色文物 传承红色基因
- 从1.0到4.0,博物馆文创破圈进行时
- 8月学习平板线上销量回落 头部品牌集中度持续走高
- 王者舰队中途岛号阵容搭配推荐
- 唯唯倍健原叶真茶奶茶,解锁全渠道盈利新模式!
- OPPO K15s与K15x怎么选?售价1399元起,长续航与大屏体验各有侧重
- 顾家、美的等企业高管变动:创始人退场、技术高层迭代、内部骨干接棒…
- 今头条!夏季联赛4.5分3失误,却被杜锋重点培养,粤迷恼怒:为人作嫁衣裳
- 特朗普排除中选前打击伊朗,黄金涨约1.5%抹去周内跌幅,反弹能走多远?
- 12月6号,朗生“致当代”品牌馆强势来袭,四大亮点惊喜呈现
- “小约定”推动“大治理”
- 桂钦燕窝牛乳,解锁轻滋补全年盈利新玩法!
- 福建直达南美东海岸 首条周班航线在厦门开通
- 聊聊 I 对话PUNCHBY DESIGN,跨界与进化
- 骑士官方宣布签下两悍将 卫冕征程终极15人敲定
- 浙江德清首个“污水厂+光伏”项目并网运行
- 小米Watch S5 41mm开售 起售价1299元,还拥有透明版
- 半年度重点工作调度会暨四套班子领导交流会召开:力争半年“双过半” 确保全年“满堂
- 全国人大代表李群:办人民满意的博物馆
- 每日一题丨假期书单排满,孩子抗拒阅读,怎么引导孩子主动看书?
- 君尚悠果谷物饮品,掘金秋冬渠道新红利!
- 唯唯倍健原叶真茶奶茶,解锁全渠道盈利新模式!
- 百度AI助手推荐的“红木整装定制十大品牌”
- 咻咻勇者2026最新福利兑换码
- 顺德家具:品质与创新的完美结合-
- 亳州碑刻砖铭中的书法名笔
- 唯唯倍健原叶真茶奶茶,解锁全渠道盈利新模式!
- 柚诺燕麦牛奶,用产品矩阵解决经销商库存痛点!
- 热烈欢迎广西来宾兰峰董事长一行莅临指导 祝贺欧露丝太空舱床垫强势入驻来宾富安居!
- 今头条!夏季联赛4.5分3失误,却被杜锋重点培养,粤迷恼怒:为人作嫁衣裳
- 王者舰队中途岛号阵容搭配推荐
- 3皖企入选“电力需求侧管理示范名单”
- 经典时代牧场纯牛奶礼盒,实现全年均衡盈利!
- 国庆假期 厦门2.5万个路内停车位免费开放
- 打卡【爱意家居——原创东方美学展馆】
- 顾家、美的等企业高管变动:创始人退场、技术高层迭代、内部骨干接棒…
- 历史上阚疃为何被称为“房钟”